۱. نقطه شروع: چرا تنگه هرمز «شریان حیاتی» زنجیره تأمین ورق استیل است
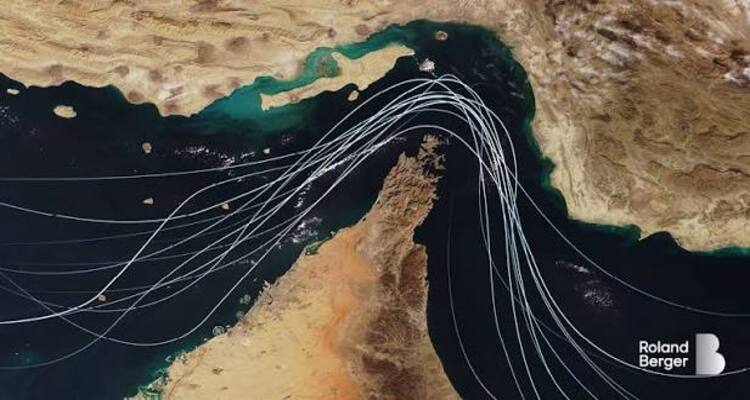
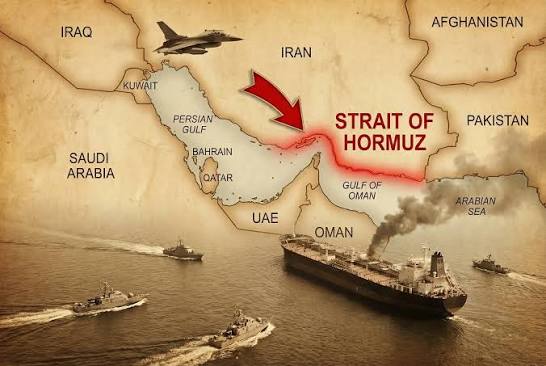
تقاضای ایران برای ورق استیل به شدت به واردات وابسته است. دادههای صنعتی نشان میدهد حجم سالانه واردات ورق و لوله استیل ایران قابلتوجه است و چین اصلیترین منبع تأمین محسوب میشود و پس از آن هند، کره جنوبی و منطقه تایوان قرار دارند. تقریباً تمام این محمولهها از طریق دریا و از مسیر بنادر جنوبی ایران وارد میشوند و تنگه هرمز گذرگاه اجتنابناپذیر آنهاست.
پس از آغاز جنگ در فروردین ۱۴۰۵، شرایط تردد در این گذرگاه به شدت بدتر شد. تردد کشتیها بهطور محسوس کاهش یافت و بخشی از شناورها در دو سوی تنگه معطل ماندند. شرکتهای بیمه، خلیج فارس و تنگه هرمز را منطقه پرریسک اعلام کردند و پوشش بیمه جنگ یا لغو شد یا نرخ آن بهشدت جهش کرد. فعالان بازار گزارش میدهند هزینه حمل ۱۵ تا ۲۰ درصد افزایش یافته و کرایه کشتیهای ۴۰ هزار تنی از چین به ترکیه از حدود ۳۵ دلار به ۴۰ دلار بر تن رسیده است.
نکته مهمتر این است که این افزایش هزینه یک «شوک یکباره» نیست، بلکه یک اصطکاک مستمر در زنجیره تأمین است. برنامه کشتیهای کانتینری به هم ریخته، ظرفیت عملیات بندری کاهش یافته و زمان انتظار محمولهها در لنگرگاه طولانیتر شده است. همه این اصطکاکها در نهایت بهصورت افزایش هزینه تمامشدهای که واردکننده میپردازد ظاهر میشود و سپس به قیمت درب کارگاه منتقل میگردد.
۲. حلقه میانی: محاصره چگونه «هزینه تا بندر» را بالا میبرد
اجرای محاصره دریایی، زنجیره تأمینی را که از قبل شکننده بود، بیش از پیش تحت فشار گذاشت. پس از اعمال محاصره بندرهای ایران از سوی آمریکا در اواخر فروردین ۱۴۰۵، شرکتهای کشتیرانی، بیمهگران و صاحبان کالا ناچار شدند عامل ریسک جدید را در قیمتگذاری لحاظ کنند.
به گفته فعالان بازار ورق استیل ایران، ظرفیت مؤثر مسیرهای معمول واردات در برخی دورهها حدود ۹۰ درصد کاهش یافت. هرچند این عدد آمار رسمی نیست، اما شدت گسست زنجیره تأمین را نشان میدهد. بخشی از سفارشهای چین که پیش از جنگ ارسال شده بود، در بندر مبدأ زمین ماند و محمولههای رسیده نیز به دلیل بازرسیهای امنیتی و محدودیتهای گمرکی بهسختی ترخیص شدند.
در ساختار «هزینه تا بندر»، علاوه بر ارزش خود کالا و هزینه ارز، کرایه حمل، بیمه، دموراژ، انبارداری و هزینههای احتمالی تأخیر همگی متورم شدهاند. بخش قابلتوجهی از قیمت نهایی ورق استیل در ایران نه از قیمت درب کارخانه فولاد، بلکه از هزینه اصطکاکی «انتقال کالا از بندر چین به کارگاه ایران» نشئت میگیرد.
۳. توافق احتمالی چه چیزی را تغییر میدهد: مسیر انتقال از تنگه تا درب کارگاه
اگر مذاکرات ایران و آمریکا به پیشرفت عملی برسد، بهویژه اگر شرطهای طرح هفتبندی ایران درباره پایان محاصره دریایی و تضمین تردد ایمن در تنگه هرمز برآورده شود، زنجیره تأمین یک فرآیند احیای مرحلهای را طی میکند.
مرحله اول: نرخ بیمه نخستین واکنش را نشان میدهد. نرخ بیمه جنگ، حساسترین شاخص قیمتگذاری ریسک است. به محض روشن شدن سیگنال رفع محاصره، بیمهگران اولین نهادهایی هستند که قیمتگذاری خود را تعدیل میکنند. این امر مستقیماً هزینه بیمه هر محموله را کاهش میدهد و اثر آن ظرف چند هفته ظاهر میشود.
مرحله دوم: کرایه حمل و ظرفیت بهتدریج برمیگردد. شرکتهای کشتیرانی پس از ارزیابی مجدد ریسک مسیر خلیج فارس، ظرفیت خود را افزایش میدهند. این فرآیند بسیار کندتر از تعدیل نرخ بیمه است. حتی با رفع محاصره، بازگشت خطوط منظم و برنامهریزی مجدد کشتیها هفتهها و حتی بیشتر طول میکشد. محمولههای انبارشده باید اول تخلیه شوند و سفارشهای جدید یک دوره «صف» را تجربه خواهند کرد.
مرحله سوم: عادیسازی کارایی گمرک و عملیات بندری. این کندترین حلقه است. بنادر جنوبی ایران در دوران جنگ همزمان فشار کاهش ظرفیت، افزایش بازرسیهای امنیتی و آسیب زیرساختی را تحمل کردهاند. بازگشت کارایی عملیاتی به زمان و منابع نیاز دارد.
مرحله چهارم: انتقال کاهش هزینه به درب کارگاه. تنها پس از بهبود سه حلقه بالا، هزینه کل تا بندر که واردکننده میپردازد واقعاً کاهش مییابد و سپس در قیمت عمده و خرد ورق استیل بازتاب پیدا میکند. با مراجعه به تجربه دوره پس از توافق برجام در سالهای ۱۳۹۴ و ۱۳۹۵، دوره کامل انتقال کاهش قیمت حدود ۳ تا ۶ ماه بوده است.
۴. اما انتظار «ریزش لحظهای» نداشته باشید: سه عامل محدودکننده
اول، ظرفیت داخلی تولید ورق استیل ایران به شدت آسیب دیده است. در جریان جنگ، کارخانههای اصلی فولاد ایران ضربه خوردند. گزارشها از تخریب حدود ۷۰ درصد ظرفیت فولاد و توقف تولید دو کارخانه بزرگ مبارکه و خوزستان حکایت دارد. حتی با احیای مسیر واردات، خلأ عرضه داخلی باید با واردات پر شود و این خودش در سمت تقاضا از قیمت حمایت میکند.
دوم، اثر «سد» موجودیهای انبارشده. در دوران جنگ، حجم زیادی از تختال و ورق که قبلاً برای صادرات در نظر گرفته شده بود، در بنادر و انبارهای کارخانههای ایران انباشته شد. اگر محاصره رفع شود، این موجودی میتواند وارد بازار شود و در کوتاهمدت فشار نزولی بر قیمت منطقهای وارد کند. اما تخلیه این موجودی خودش به لجستیک نیاز دارد و مبنای قیمتگذاری آن ممکن است با بازار فعلی همخوان نباشد.
سوم، هزینه جهانی نیکل و کروم از ریزش شدید قیمت حمایت نمیکند. در سال ۲۰۲۶ بازار نیکل جهان از مازاد به کمبود حدود ۳۲,۰۰۰ تنی چرخیده که دلیل اصلی آن کنترلهای معدنی اندونزی است. پیشبینی قیمت نیکل حدود ۱۷,۵۰۰ دلار بر تن است. قیمت فروکروم هم به دلیل محدودیت ظرفیت آفریقای جنوبی حمایت میشود. کف هزینه ورق استیل پایین نیست؛ حتی با کاهش هزینه لجستیک، هزینه مواد اولیه کف قیمت را نگه میدارد.
۵. انتظار واقعبینانه از قیمت درب کارگاه
جمعبندی همه عوامل نشان میدهد اگر توافق حاصل شود و محاصره شل گردد، قیمت ورق استیل ایران میتواند یک نزول تدریجی ۵ تا ۱۵ درصدی را تجربه کند، نه ریزش پلهای. سرعت این نزول به سرعت احیای لجستیک بستگی دارد، نه به سرعت اعلام نتیجه مذاکرات.
برای کارخانهها و واحدهای تولیدی که ورق استیل ماده اولیه آنهاست، این یعنی:
منتظر «کف قیمت» نمانید. احیای زنجیره تأمین یک فرآیند است و قیمت در یک روز خاص به سطح «ایدهآل» نمیرسد. خرید پلکانی و بهاندازه نیاز، همچنان استراتژی محتاطانهتری است.
کارایی عملیات بندرعباس را پایش کنید، نه تیترهای خبری نیویورک را. اخبار مذاکرات، انتظارات را هدایت میکند؛ دادههای عملیاتی بندر، هزینه واقعی را. زمانی که تناژ کانتینری و زمان ترخیص بندرعباس به حالت عادی برگردد، آن زمان سیگنال واقعی کاهش هزینه است.
بخشی از «افزونگی» زنجیره تأمین را حفظ کنید. حتی با حصول توافق، ریسک ژئوپلیتیک بهطور کامل از بین نمیرود. مسیر حمل از چین به ایران همچنان عدمقطعیت اجرایی دارد. حفظ چند کانال تأمین، در آینده قابل پیشبینی همچنان ارزشمند است.
از تنگه هرمز تا درب کارگاه، هر کیلوگرم ورق استیل در قیمت خود لایهای از «مالیات اصطکاک ژئوپلیتیک» را حمل میکند. توافق میتواند انتظار کاهش این مالیات را ایجاد کند، اما تنها زمانی که بندر واقعاً به کار عادی برگردد، این مالیات از صورتحساب حذف میشود.